策略研究 · 金融工程
共 109 份研报 · 国内 71 · 国外 38 · 策略研究
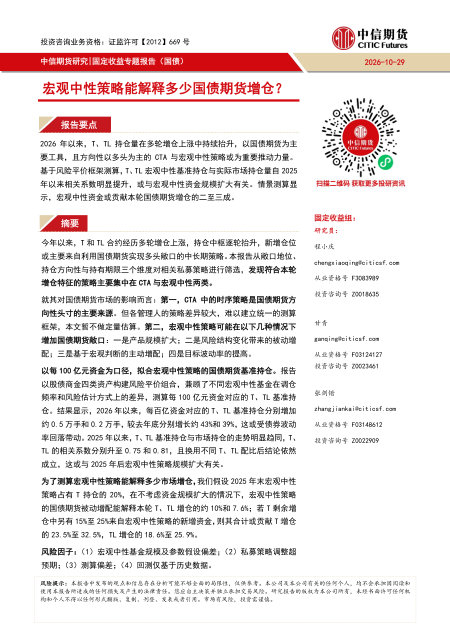
宏观中性策略能解释多少国债期货增仓?
中信期货·2026-10-29·17 页·金融工程
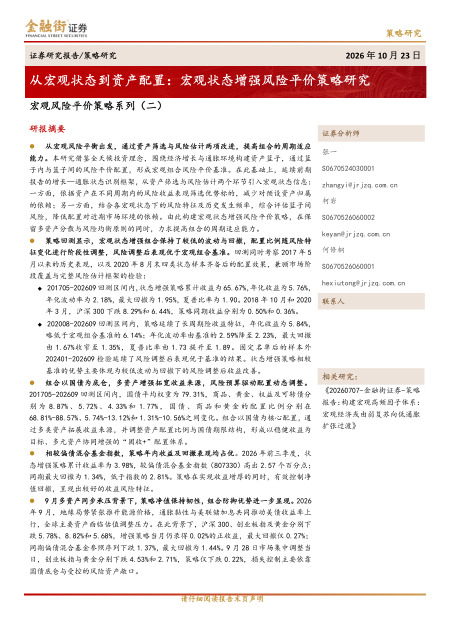
从宏观状态到资产配置:宏观状态增强风险平价策略研究(宏观风险平价策略系列(二))
金融街证券·2026-10-23·21 页·金融工程
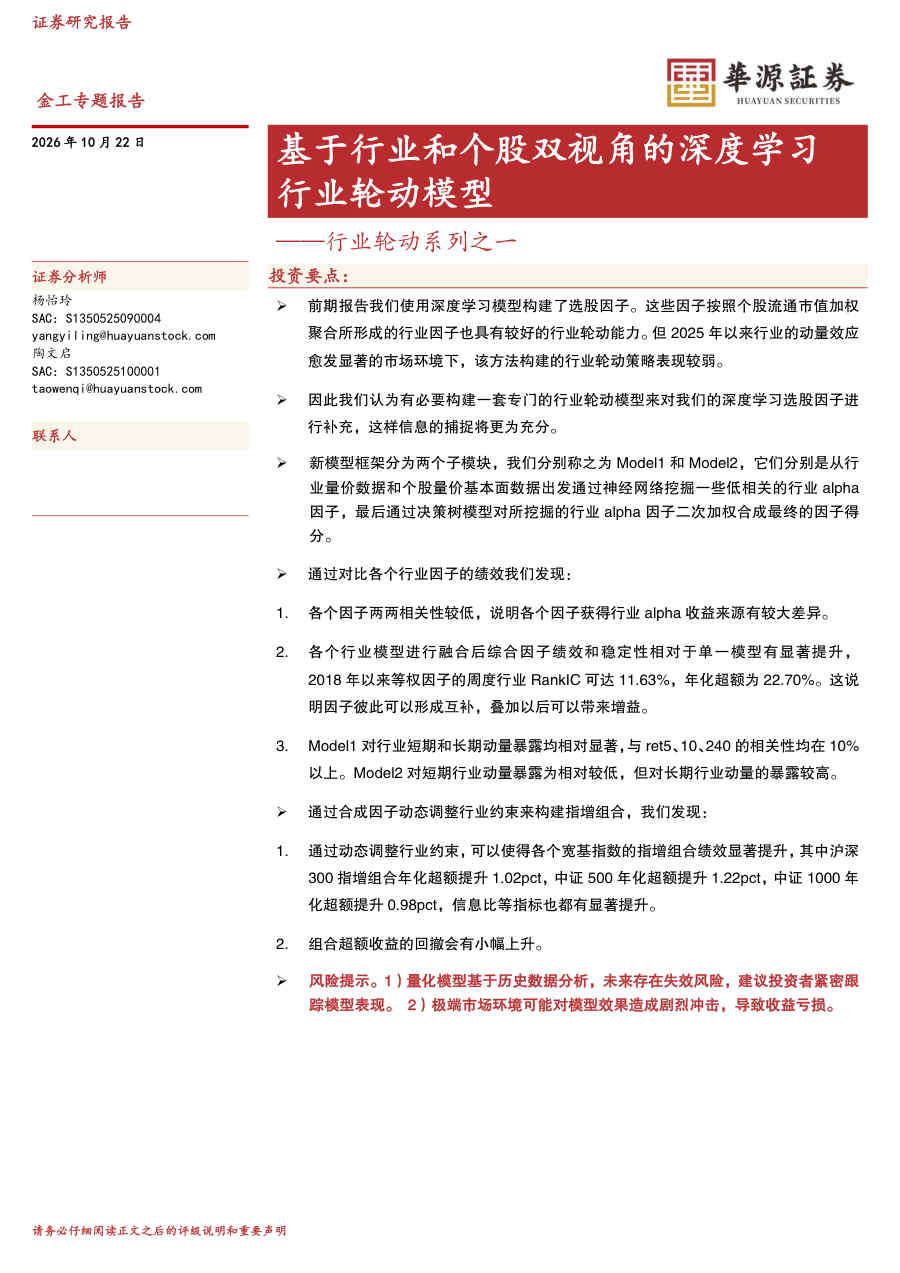
基于行业和个股双视角的深度学习行业轮动模型——行业轮动系列之一
华源证券·2026-10-22·21 页·金融工程
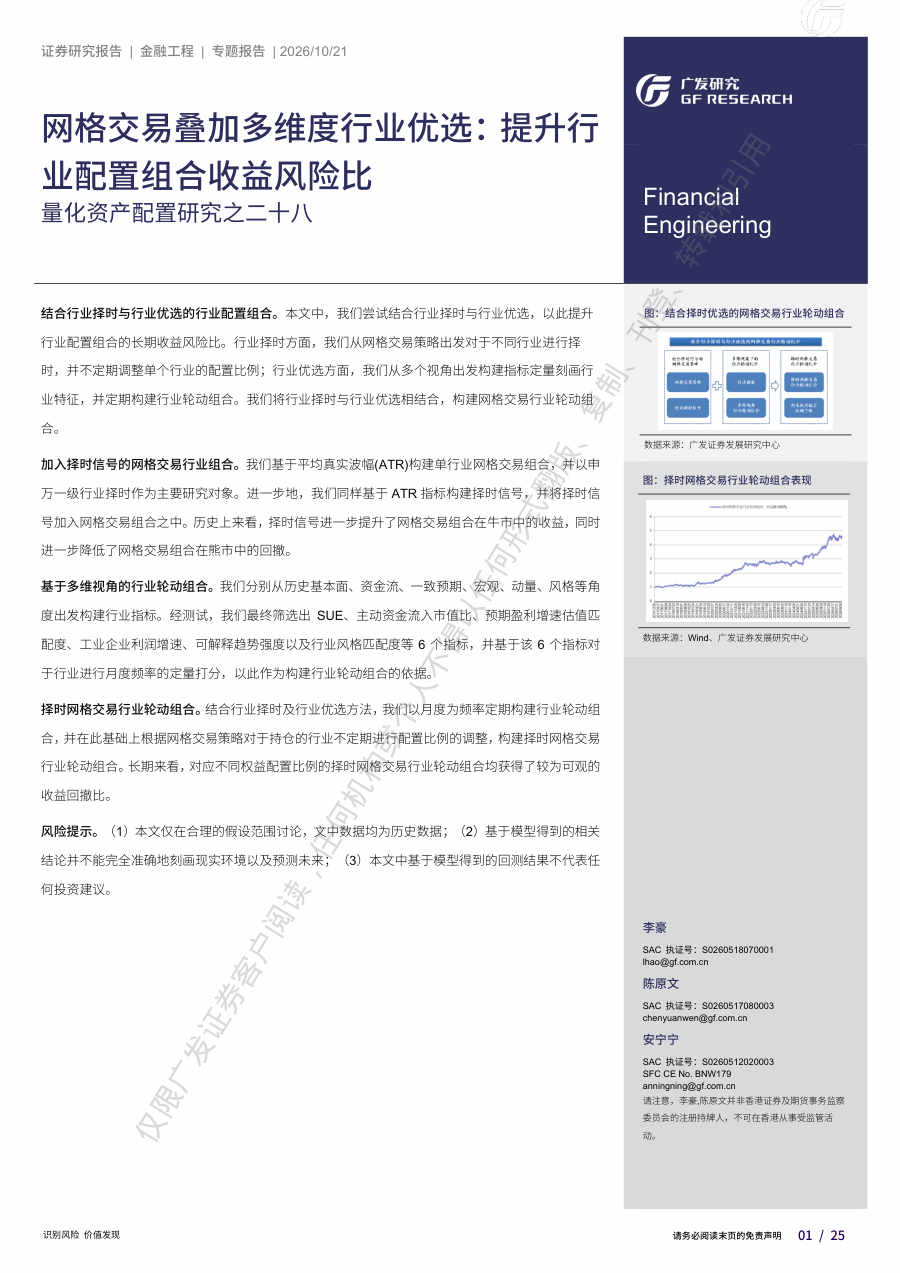
网格交易叠加多维度行业优选:提升行业配置组合收益风险比——量化资产配置研究之二十八
广发证券·2026-10-21·25 页·金融工程
AI大周期下的杠铃配置工具
华泰证券·2026-10-21·25 页·金融工程
通过CDS利差选股:从预警到风险溢价
Stock Selection via CDS Marks: From Early Warning to Risk Premium
摩根大通·2026-10-16·68 页·金融工程
保留阿尔法收益,降低风险:股票组合中的宏观因子与主成分中性化
Keep the Alpha, Cut the Risk: Macro-Factor and PC Neutralization in Equity Portfolios
德意志银行·2026-10-16·32 页·金融工程
人工智能106:基于日内量价结构的神经网络因子挖掘框架
华泰证券·2026-10-15·23 页·金融工程
野村日本股票贝塔精选指数(指数规则手册)
Nomura Japan Equity Beta Select Indices
野村证券·2026-10-09·23 页·金融工程
Quantcraft:保留阿尔法,降低风险:股票组合中的宏观因子与主成分中性化
Keep the Alpha, Cut the Risk: Macro-Factor and PC Neutralization in Equity Portfolios
德意志银行·2026-10-09·35 页·金融工程
产业政策指数方法论
国泰海通证券·2026-10-09·38 页·金融工程
高值偏离修复增强策略1
太平洋证券·2026-09-30·30 页·金融工程
“均值-方差”框架下ETF多头组合的协方差降噪
金融街证券·2026-09-28·16 页·金融工程
企业级代理工作流与多智能体系统:DeepFin投资者研讨会纪要(与Google联合举办)
Enterprise Agentic Workflows & Multi-Agent Systems for Investment Strategy
摩根大通·2026-09-24·22 页·金融工程
智能配置深度:最小方差组合的收缩边界,约束来自集中度,而非统计
浙商证券·2026-09-20·29 页·金融工程
让风险平价策略更懂市场:一个改进方案及实证验证
广发证券·2026-09-16·43 页·金融工程
指数增强PLUS:TPA 资产配置理论、实践与固收+方案模拟
国泰海通证券·2026-09-16·33 页·金融工程
量化分析报告——寻找市场上的四"十"基金经理:国投瑞银王鹏
国盛证券·2026-09-15·24 页·金融工程
量化剖析:接飞刀——动量回撤的缓解
Quant Forensics: To Catch a Falling Knife – Mitigation of Momentum Drawdowns
摩根大通·2026-09-15·25 页·金融工程
大模型赋能投研系列之三十二:升级后Deepseek V4.1 Flash投研能力有多强?
国金证券·2026-09-14·36 页·金融工程
显示 1 - 20 条,共 109 条